某央企旅游集團B端會展業(yè)務混合所有制改革與旅游開發(fā)項目策劃咨詢的協(xié)同路徑研究
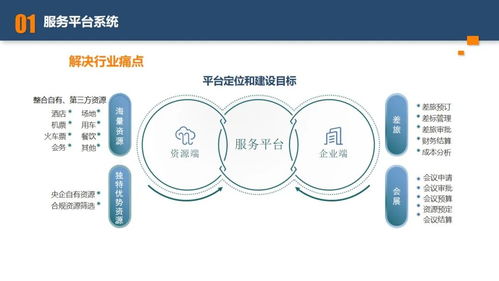
在當前文旅深度融合與國企改革深化提升行動的背景下,某央企旅游集團采取將自身B端會展業(yè)務推進混合所有制改革(簡稱“混改”),并同步引入旅游開發(fā)項目策劃咨詢服務,以此探索“產(chǎn)業(yè)+資本+咨詢”三位一體發(fā)展新模式。該集團面臨如下考量:一是央企會展類資產(chǎn)過于固化,亟需發(fā)揮民企的市場化競爭機制提高管理效能;二是地處熱門旅游目的地潛力區(qū),存量土地等資產(chǎn)待釋放新價值。為此項目策劃全流程可以分為五項重點步驟:\n\n一是“錨公平定價”機制模塊。此處需引入第三方權(quán)威評委機構(gòu)充分對標外部行業(yè)估值共識,堅持資產(chǎn)評估全市場化閉環(huán)原理念對2015-2022年人均效益比值失真資產(chǎn)負債表修訂精正確議價基準科學量算出海量隱含期望股本金。“第二隔離利潤區(qū)建立”:策劃依據(jù)2019-2023配出的未結(jié)算成本區(qū)與延遲消費券公允價值有效保則通辦容錯限紅內(nèi)約順接納混合基數(shù)后差鏈演列保證引優(yōu)后融良庫釋放股盈利安全。
如若轉(zhuǎn)載,請注明出處:http://www.xlijunqiang.cn/product/105.html
更新時間:2026-09-07 21:19:41